海外の仕事を生活条件から考える
提示年収が高くても、生活に使えるお金や自由な時間が増えるとは限りません。海外の仕事を比べるときは、同じ期間・家族構成・住まいの条件で、税や保険、生活費、働く時間を書き出すことから始めましょう。
この記事では、シンガポールの公式資料から比較シートへ何を記入できるかを確かめ、架空のオファー2案で残額と時間を計算します。家賃の見積もりが変わったら、どの金額で優劣が変わるかまで追います。営業、接客、事務など、職種を問わず使える整理方法です。
通貨Uを使うA・B案は編集部作成の計算教材で、金額・税額・勤務条件は架空です。シンガポールの制度・統計は出典と条件を付けて別に扱い、実在の内定や個人の確定税額は示しません。本稿は一般情報であり、税務・法律・家計の専門家による個別助言を代替しません。
まず雇用形態と比較期間をそろえる
同じ「年収」でも、会社員の給与と業務委託の売上では、自分が負担する費用や休んだ日の収入の扱いが違います。契約する法人、雇用か委託か、勤務地、契約期間、支払通貨を最初に記録してください。駐在と現地採用も、住宅・保険・帰国費用の負担を同じだと考えないようにします。
比較期間は「入社から12か月」などにそろえます。入社前の退職から無収入になる期間があれば、移行費用として別に残します。初年度と通常の1年は別々に見ると、一時金や転居費に引っ張られません。税の計算期間は比較期間と一致しないことがあるため、申告・納付時期も確認します。
- 報酬:固定給、保証された手当、変動賞与、株式、一時金を分ける
- 生活:一人か家族帯同か、必要な部屋数、通勤可能な地域をそろえる
- 時間:所定労働、想定残業、通勤、時差会議を同じ期間で並べる
- 証拠:オファーの版、確認日、回答した担当者、未確認事項を残す
住宅手当が提示年収に含まれているなら、もう一度収入に足してはいけません。株式の評価額や目標賞与を、毎月の家賃を払える現金と同じ扱いにしないことも大切です。応募要件そのものの読み方は、英語の求人票を読むガイドで確認できます。
「手取り」と「生活費を引いた残額」を分ける
最初に固定の現金報酬を年額に直します。次に、本人負担の税・社会保険を差し引いた比較用の残額を求めます。税を後から納める場合は、振込額をそのまま使えるお金とせず、納税のために取り分ける額を確認してください。
比較用の税・社会保険後残額 = 年間固定現金報酬 − 本人負担税額 − 本人負担社会保険料
通常年の生活費後残額 = 上の残額 − 年間の住居費・生活費・別払い保険等
初年度の費用後残額 = 通常年の生活費後残額 − 初年度だけの返らない自己負担費用
会社が負担する保険料を本人負担として引いたり、給与から引かれる保険料を生活費でも引いたりすると二重計上になります。支出ごとに「給与から控除」「自分で別払い」「会社が負担」を分けましょう。還付される可能性のある住宅保証金は費用とは分け、入居時に必要な現金として記録します。
税・保険の金額は国名だけで決めない
日本の所得税では、居住者・非居住者などの区分によって課税所得の範囲が異なります。海外へ移るという理由だけで、日本の税負担が一律になくなると判断せず、国税庁の納税義務者の説明と、自分の出国時期・居住実態を照合してください。
渡航先でも、税務上の居住区分・所得の対象期間・控除の条件をそろえます。次のシンガポールの例で、公式資料と自分の契約を照合する手順を見てみましょう。日本側の税金や保険の負担は別欄で確認し、両国の制度を一律に合算しません。
社会保険は、人事・加入先機関に加入制度と本人負担を確認します。日本との関係は日本年金機構の社会保障協定の案内から対象国の情報をたどれます。協定があるというだけで、自分の保険料が免除されると決めつけないでください。確認日:2026年10月8日。
シンガポールの公式資料で、比較シートをどこまで埋められるか
ここからは実在する制度と統計の読み方です。日本国籍、シンガポール市民・永住者(PR)ではない単身者が、現地企業との雇用契約を検討すると仮定します。予定する滞在・就労は2026年11月1日〜2027年10月31日の365日。住まいの希望は、他人と住戸を共有する個室です。役員・芸能人・独立して業務を請け負う専門家の税務はこの例に含めません。実在の求人や内定ではなく、給与額は置きません。確認日:2026年10月9日。
税額の前に、滞在日程と課税年度を記入する
この予定では2026年の滞在は61日、2027年は304日です。「入社した年が183日未満だから非居住者」と、その年だけで決めないようにします。IRASの居住区分には、外国人従業員が2暦年をまたいで働き、就労前後を含む連続した滞在が183日以上となる場合の取扱いがあります。予定どおりならこの条件に照らして確認できますが、早期退職・帰国で日程が変われば判定を見直します。
比較する12か月は、税務上は2026年分(YA2027)と2027年分(YA2028)にまたがります。IRASの公式計算ツール一覧で確認できた居住者用の最新表示はYA2026でした。YA2026は2025年所得を扱うため、この予定の確定税額として転用しません。居住区分と対象YAを先に合わせ、基本給・手当・賞与・現物給付などの課税対象、適用できる控除を確認してから対応する計算へ進みます。給与からの固定控除と、所得税の控除も別物です。
たとえばIRAS自身の非居住者の公式計算例は、2025年8〜10月に滞在・就労した外国人、給与合計S$21,000、YA2026の税額S$3,150という条件です。これは短期就労の例であり、上の365日予定や日本人一般の手取り率ではありません。シートの税欄には、現段階では「対象YA2027・2028/課税所得・控除・日程の最終確認待ち」と書けます。
CPF対象外と、保険費用が不要であることを分ける
CPF Boardの対象外の説明では、シンガポール市民でもPRでもない外国人はCPF拠出の対象外です。この想定ならCPF欄に「対象外」と記入できます。ただし、会社の医療保障、別払いの保険、日本側で続く負担、老後のために自分で確保する額までは決まりません。医療保障の開始日・本人負担・自己負担額・補償上限を人事と保険の窓口に確認し、CPFの欄とは分けて残します。PR等の資格が変わるときも再確認が必要です。
家賃統計は、借りる単位が同じかを確かめる
HDBの2026年第1四半期の公式表(Annex D)では、Ang Mo Kioの月額家賃中央値は3-roomでS$2,800、4-roomでS$3,500です。これは同四半期に承認されたHDB住戸全体の賃貸の統計で、申請時の申告賃料が基になっています。3-room・4-roomは住戸タイプの名称です。シェア住戸の個室家賃や、民間コンドミニアムの統計としては使えません。
今回の希望は個室なので、シートの家賃欄へS$2,800を写すことはできません。「個室の見積もり待ち」とし、入居日・地域・専用部分・光熱費の範囲をそろえた見積もりを取ります。住戸全体を借りる希望へ変えた場合も、中央値が契約可能な物件の額や空室を保証するわけではありません。上の数値は期間を固定した資料読解例で、最新相場の表示ではありません。契約前にはHDB公表データの対象期と、実際の見積もりを更新してください。
雇用条件はMOMの書式のどこを見るか
MOMのKey Employment Terms(主な雇用条件)と記入用書式・説明を、受け取ったオファーの点検に使えます。公式の空欄書式は雇用主の回答そのものではないので、記載がない項目を「なし」とは扱いません。
- 給与はSection C:基本給、固定手当、固定控除、賞与等を別々に拾い、給与期間と支払日を確認。毎月の固定手当に住宅手当を含むなら、年額化するときに重ねて足しません。初回が通常の給与日と同じかは人事に確認します。
- 時間はSection B:始業・終業、休憩、週の勤務日数、休みの曜日を拾います。夜間会議や当番の実態は配属先へ別途確認。残業代の記載がない場合に、全員が残業代を受け取れるとも、残業がないとも読みません。
- 休暇・医療はSection D:休暇の種類・日数と医療給付を拾い、初年度の利用条件と本人負担を照合します。制度上の日数だけで取得できる時期までは決まりません。
- 退職時はSection E:試用期間と退職の通知期間を確認。転居補助の返還、住宅の解約負担は別の合意も読み、帰国を決めてから必要になる現金に加えます。
この例で承諾前に残る質問:人事には「固定手当・本人負担保険・初回給与日」、住宅の契約先には「条件をそろえた個室の総支払額」、税務窓口には「この日程と報酬での居住区分・対象YA・納税準備額」を確認します。個室の見積もりと税の準備額がない段階では、生活費後残額の優劣はまだ決められません。公式資料を読んだ結果として、この保留理由まで書ければ、次に集める情報が絞れます。
架空の2案で比較シートを完成させる
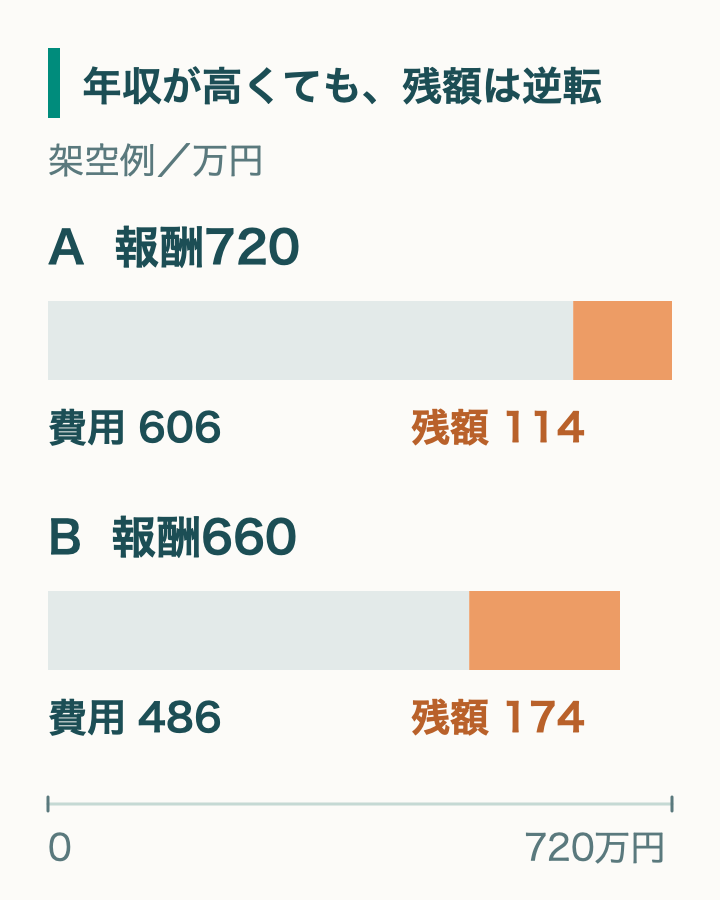
ここからは実際の制度・統計を離れ、通貨Uを使う架空の計算練習です。単身、雇用契約、入社から12か月、固定給のみという前提をそろえます。A案は都心部の勤務先周辺、B案は別の勤務地区の物件を探す設定で、同等の部屋タイプでも家賃と通勤条件が異なると仮定しました。安い物件を確保できる保証はありません。税・社会保険も制度から算出した額ではなく、計算用の仮入力です。1U=100円という仮定での固定報酬はA案720万円、B案660万円相当ですが、実在の給与・家賃・税率・為替を示しません。
スマートフォンでは、項目ごとにA案・B案を縦に表示します。
| 項目 | A案 | B案 |
|---|---|---|
| 固定現金報酬 | 72,000 | 66,000 |
| 本人負担税額(仮入力) | 12,000 | 10,000 |
| 本人負担社会保険(仮入力) | 6,000 | 5,000 |
| 比較用の税・社会保険後残額 | 54,000 | 51,000 |
| 家賃(月額×12) | 1,800×12=21,600 | 1,300×12=15,600 |
| 食費・光熱・通信・日用品(月額×12) | 900×12=10,800 | 900×12=10,800 |
| 通勤(月額×12) | 150×12=1,800 | 100×12=1,200 |
| 給与控除とは別の民間保険 | 1,200 | 1,200 |
| 帰国・その他の年次費用 | 2,400 | 2,400 |
| 年間の生活費等合計 | 37,800 | 31,200 |
| 通常年の生活費後残額 | 16,200 | 19,800 |
| 初年度だけの転居等自己負担 | 4,800 | 2,400 |
| 初年度の費用後残額 | 11,400 | 17,400 |
| 初年度残額÷12(月平均) | 950 | 1,450 |
| 別途用意する返還予定の保証金 | 3,600 | 2,600 |
A案は固定報酬が6,000U高い一方、この仮定での初年度残額はB案が6,000U多くなります。B案のほうが必ずよい、という意味ではありません。仕事の内容、住宅の場所、勤務時間、負担の不確かさを合わせて検討するための差です。
1U=100円の仮定では、初年度残額の月平均はA案95,000円、B案145,000円相当です。この月平均950U・1,450Uは、毎月同額が口座に残るという予測ではありません。税の納付、帰国、引っ越しなどの支払いが集中する月があります。また、この残額から趣味や追加の医療費などを払えば、貯蓄できる額は減ります。
B案の安い家賃が見つからなかったら
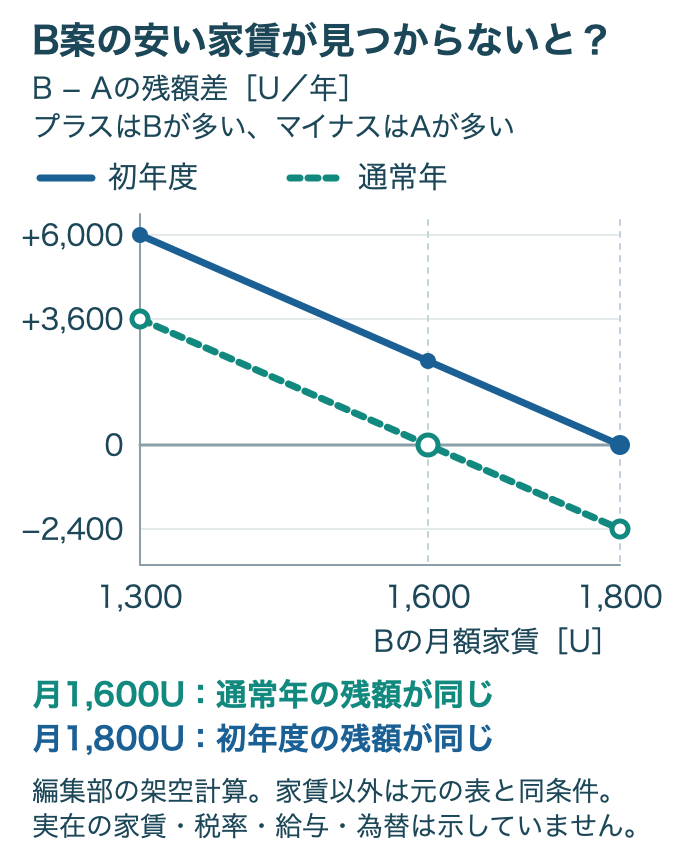
家賃以外の条件が変わらず、B案の月額家賃だけが増えると仮定します。B案の初年度の優位は6,000Uなので、追加負担が月500U(6,000÷12)になると消えます。通常年の優位は3,600Uなので、そちらの境目は月300Uです。
- Bの家賃が月1,300U:初年度17,400U、通常年19,800Uが残り、いずれもAを上回ります。
- 月1,600U:初年度は13,800UでAより2,400U多く、通常年は16,200UでAと同額です。
- 月1,800U:初年度は11,400UでAと同額。通常年は13,800Uとなり、Aの16,200Uを2,400U下回ります。
これは家賃相場の予測ではなく、元の表の感度を確かめた編集部の計算です。Bの安い家賃が未確定なら、初年度だけでなく翌年以降も考え、月1,600Uと1,800Uの境目を見積もりと照合します。物件を変えて通勤費や入居費も変わる場合は、家賃だけの計算を使わず全体を更新してください。
自分の条件を書き込む比較シート
実際の提示通貨・手取り見込み・住居費・勤務時間を記入し、未確認事項を残してください。計算方法を追えるよう、記事の架空2案を記入した例も別に用意しました。
シートは一般的な整理用です。実際の手取りは個別条件で確認してください。
働く時間と休暇は、お金とは別の列で見る
同じ年収でも、夜間会議や長い通勤で生活に使える時間が変わります。求人の勤務時間だけでなく、配属先での残業、休日対応、出社日数を確認してください。有給休暇は付与日数と実際に取れる見込みを分け、初年度の利用条件も聞きます。
スマートフォンでは、項目ごとにA案・B案を縦に表示します。
| 項目 | A案 | B案 |
|---|---|---|
| 1勤務日の所定労働 | 8時間 | 8時間 |
| 1勤務日の想定残業 | 1時間 | 0.5時間 |
| 休暇・休日を除いた年間勤務日数 | 230日 | 220日 |
| 年間労働時間の仮計算 | 9×230=2,070時間 | 8.5×220=1,870時間 |
| 往復通勤/年間出社日数 | 1時間/230日 | 0.5時間/220日 |
| 年間通勤時間 | 230時間 | 110時間 |
| 労働+通勤時間 | 2,300時間 | 1,980時間 |
| 有給休暇の付与日数(架空条件) | 15日 | 25日 |
年間勤務日数は、実際に休む予定の日を反映した仮入力です。有給休暇の付与日数をもう一度引かないでください。この例ではB案の労働と通勤の合計が年間320時間少なくなります。休憩や待機、時間外連絡の負担は表に含めていないので、実際には別欄で確かめます。
家族帯同なら、同じ世帯条件で作り直す
一人暮らしの表に家族の費用だけ足すと、配偶者の収入が減る可能性などを見落とします。世帯の収入、必要な部屋数、教育・保育、家族の保険、介護や帰国の頻度を見直してください。帯同者が働けるかは本人の就労条件と別に確認し、未確認の収入を確定額へ足さないようにします。
「平日夜は家族と過ごしたい」「定期的に日本へ帰りたい」など、金額に直さなくても譲れない条件を書いて構いません。残額が多い案でも、その条件を満たさなければ保留にできます。
為替と初年度の支払いを変えてみる
現地で使うお金は現地通貨で集計し、日本円で払う支出だけ別に残します。日本の住宅費や返済が続くなら、換算日・レート・送金手数料を書き、円高などで必要な外貨が増える場合も試算してください。給与だけ円換算して「増えた」と判断しないことが大切です。
計算練習として、毎月30,000円の日本向け支払いがあり、1U=100円と仮定すると月300U、年間3,600Uです。1U=80円の仮定なら月375U、年間4,500Uとなり、外貨負担は年間900U増えます。いずれも実際の為替ではなく、送金手数料は含めていません。
この日本向け支払いは、先ほどの比較表には含めていない追加条件です。100円の仮定で初年度残額はA案7,800U、B案13,800U、80円ならA案6,900U、B案12,900Uになります。自分の表では、すでに生活費へ入れた支払いを重ねて引かないでください。 この為替条件は両案に同じ支払いを足すため、A・Bの残額差6,000U自体は変わりません。どちらにも必要な生活資金が足りるかを見る試算です。
入社前後の現金も別に確認します。前払い家賃、返還予定の保証金、渡航費、給与の初回入金日を時系列に並べましょう。年額で黒字でも、先に支払うお金を用意できるとは限りません。会社の費用補助が後払いなら、立替額と精算日、退職時の返還条件を確認します。
数字が埋まらないときは、担当者と確認期限を決める
空欄を0円で埋めると、都合のよい比較になります。「確定」「見積もり」「未確認」を書き分け、回答がない条件によって結論が変わるなら、判断を保留しましょう。
- 採用担当・人事へ
- 年額に含まれる固定手当は何か。保険の本人負担、初回給与日、転居費補助の上限・支払日・返還条件は何か。担当部署では残業、休日連絡、休暇取得、時差会議はどう運用されているか。
- 税務当局・税務の専門家へ
- 渡航予定日、住む場所、契約形態、家族状況、国内外の所得を伝え、課税区分、申告先、必要な納税準備額、初年度と翌年の違いを確認する。個人情報は正式な相談先へ必要な範囲だけ伝える。
- 保険機関・保険会社へ
- 本人と帯同家族の対象範囲、開始日、本人負担、自己負担や補償上限はどうなるか。会社の説明だけで分からない点を確認する。
- 住宅の契約先へ
- 希望する部屋・地域での家賃見積もり、光熱費の扱い、初期費用、保証金の返還条件、解約時の負担を文面でもらう。平均家賃だけで予算を確定しない。
就労資格は収支計算とは別の確認です。雇用主と渡航先の公式窓口に、本人・帯同者の条件、申請担当、費用、就労開始可能な時点を確認してください。たとえばシンガポールMOMのEmployment Pass要件には給与以外の審査の説明もあります。オファーや高い年収が就労資格を保証するものではありません。
確認後は「A案は初年度の住宅費が未確定なので保留。B案は夜間会議の頻度を聞いてから判断」のように、理由と次の質問を一文にします。条件の変更を相談する段階なら、英語で給与・条件を相談する練習が使えます。まずは手元の1件を表へ写し、不明な金額と時間に印を付けるところから始めてください。
英語でIT・AIを学べるKredo
英語×IT・AIのスキルを身につけてグローバルに活躍しませんか?
当メディアを運営しているKredoは、英語×ITをオンラインで学ぶ「Kredoオンラインキャンプ」と、フィリピンのセブ島で英語とIT・AIを学ぶ「KredoIT留学」「KredoAI留学」を提供しています。これまでの卒業生は3,000名以上。卒業生の多くが、国内外のIT企業への転職、フリーランスなどへのキャリアチェンジを実現しています。これからの時代に必要な英語×IT・AIのスキルを身につけてグローバルに活躍しませんか?